
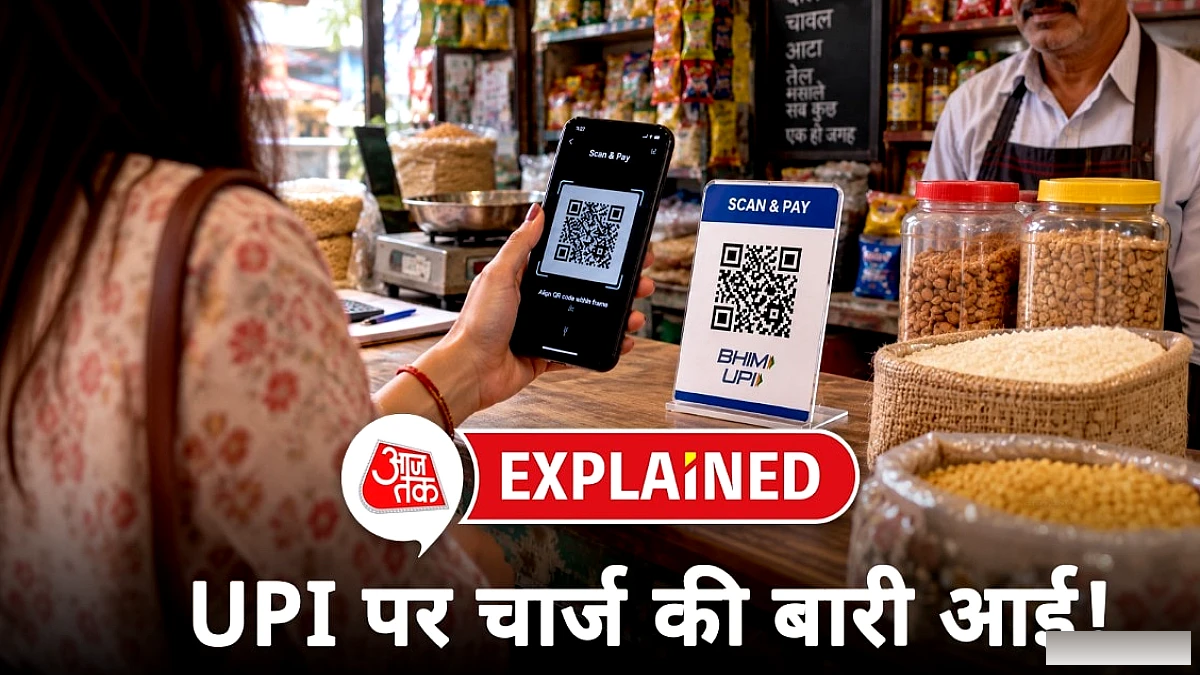
चाय की दुकान, शॉपिंग मॉल या किराना स्टॉल – अब QR कोड स्कैन करके भुगतान करना हर जगह आम हो गया है। लेकिन 15 अक्टूबर से UPI के नियमों में बड़ा बदलाव आएगा। 2,000 रुपये से ऊपर के Person‑to‑Merchant (P2M) लेन‑देनों पर 0.4% Merchant Discount Rate (MDR) लगाया जाएगा।
यह MDR ग्राहक को नहीं, बल्कि व्यापारी को देना पड़ेगा। उदाहरण के तौर पर, अगर आप ₹5,000 का सामान UPI से भुगतान करते हैं, तो 0.4% यानी ₹20 का MDR बनेगा, लेकिन वह राशि व्यापारी अपनी ओर से देगा। 75,000 रुपये या उससे अधिक के लेन‑देनों पर MDR की सीमा ₹300 तक रखी गई है, यानी व्यापारी को एक ट्रांज़ैक्शन पर अधिकतम ₹300 ही चुकाने पड़ेंगे।
Person‑to‑Person (P2P) ट्रांसफर पूरी तरह मुफ्त रहेगा, चाहे राशि कितनी भी हो। 2,000 रुपये तक के सभी P2M लेन‑देनों पर भी कोई शुल्क नहीं लगेगा, जो कुल P2M वॉल्यूम का 95% से अधिक हिस्सा बनाता है।
कुछ विशेष क्षेत्रों में 2,000 रुपये से ऊपर के लेन‑देनों पर फ्लैट ₹5 का चार्ज लागू होगा – जैसे रेलवे, टेलीकॉम, बीमा, ईंधन और कृषि इनपुट। इसी तरह सरकारी यूटिलिटी (बिजली, पानी, गैस) और शिक्षा (स्कूल/कॉलेज फीस) पर भी ₹5 का फ्लैट शुल्क लगेगा।
निवेश‑संबंधी भुगतान – म्यूचुअल फंड, सिक्योरिटीज, स्टॉकब्रोकर आदि – पर 0.02% का चार्ज लगेगा, जो अधिकतम ₹300 तक सीमित है। इन सभी मामलों में शुल्क ग्राहक को नहीं, बल्कि मर्चेंट को देना होगा।
MDR का उद्देश्य UPI इकोसिस्टम में निवेश करना है – इन्फ्रास्ट्रक्चर को मजबूत बनाना, साइबर सुरक्षा, नवाचार और कस्टमर सर्विस में सुधार। सरकार का कहना है कि यह दर क्रेडिट/डेबिट कार्ड और वॉलेट जैसी अन्य पेमेंट विधियों की तुलना में बहुत कम है।
Person‑to‑Person (P2P) पेमेंट वह होता है जब एक व्यक्ति दूसरे व्यक्ति को व्यक्तिगत जरूरत के लिए पैसा भेजता है, जैसे दोस्त को ₹4,000 या रिश्तेदार को ₹10,000। यहाँ रिसीवर कोई व्यापारिक इकाई नहीं होता।
Person‑to‑Merchant (P2M) पेमेंट तब होता है जब आप किसी वस्तु या सेवा के बदले भुगतान करते हैं – अमेज़न पर ₹3,000, रेस्तरां में डिनर का बिल आदि। रिसीवर यहाँ मर्चेंट होता है, चाहे वह बड़ी कंपनी हो या छोटा किराना विक्रेता।
मर्चेंट में किराना दुकानदार, रेस्तरां/कैफ़े, पेट्रोल पंप, मेडिकल स्टोर, ऑनलाइन शॉपिंग साइट, टैक्सी/कैब सेवा, बिल भुगतान करने वाले व्यापारी और फ्रीलांसर आदि शामिल हैं।
छोटे व्यापारी जिनका मासिक टर्नओवर ₹1 लाख तक है, उन्हें सभी ट्रांज़ैक्शन पर शून्य MDR मिलेगा, यानी उन्हें कोई चार्ज नहीं देना पड़ेगा।
NPCI और बैंक स्वचालित रूप से लेन‑देनों को P2P या P2M के रूप में वर्गीकृत करते हैं। अगर रिसीवर का UPI ID या QR कोड व्यक्तिगत अकाउंट से जुड़ा है, तो ट्रांज़ैक्शन P2P माना जाता है। अगर वह मर्चेंट के रजिस्टर्ड अकाउंट या QR कोड से जुड़ा है, तो इसे P2M माना जाता है।
सड़क किनारे छोटे विक्रेताओं के लिए प्रारंभ में P2PM (Person‑to‑Person Merchant) श्रेणी लागू की गई है, जिससे उन्हें कोई शुल्क नहीं लगता। यदि तीन लगातार महीनों में उनका इनकम ₹1 लाख से अधिक हो जाता है, तो उन्हें सामान्य P2M श्रेणी में शिफ्ट कर दिया जाएगा।
UPI ऐप्स या प्लेटफ़ॉर्म प्रोवाइडर P2M या P2P लेन‑देनों पर कोई प्लेटफ़ॉर्म फ़ीस नहीं ले सकते। उपयोगकर्ता अब भी बिना किसी शुल्क के UPI का उपयोग कर सकते हैं, और इस पर कोई मासिक वॉल्यूम लिमिट नहीं है। बैंकों द्वारा लागू सुरक्षा सीमा (आमतौर पर ₹1 लाख‑₹5 लाख) केवल जोखिम‑प्रबंधन के लिए है, न कि अतिरिक्त चार्ज के लिए।
व्यापारियों को अपने मौजूदा QR कोड या फिजिकल सेट‑अप बदलने की जरूरत नहीं है। सभी मौजूदा QR कोड बिना किसी बाधा के काम करते रहेंगे, और व्यापारी बिना शाखा या सॉफ़्टवेयर अपडेट के भुगतान ले सकते हैं।
नया MDR सिस्टम छोटे‑बड़े दोनों प्रकार के व्यापारियों पर अतिरिक्त लागत लाएगा। कई व्यापारी इसे अपने मार्जिन में समायोजित कर सकते हैं, जबकि कुछ इसे वस्तु या सेवा की कीमत में शामिल करने की कोशिश कर सकते हैं। इस बात पर ध्यान देना ज़रूरी है कि ग्राहक को कोई अतिरिक्त शुल्क नहीं देना पड़ेगा।
Comments ()
Be the first to share your perspective on this story!