
इमेज स्रोत, Kunal Patil/Hindustan Times via Getty Images
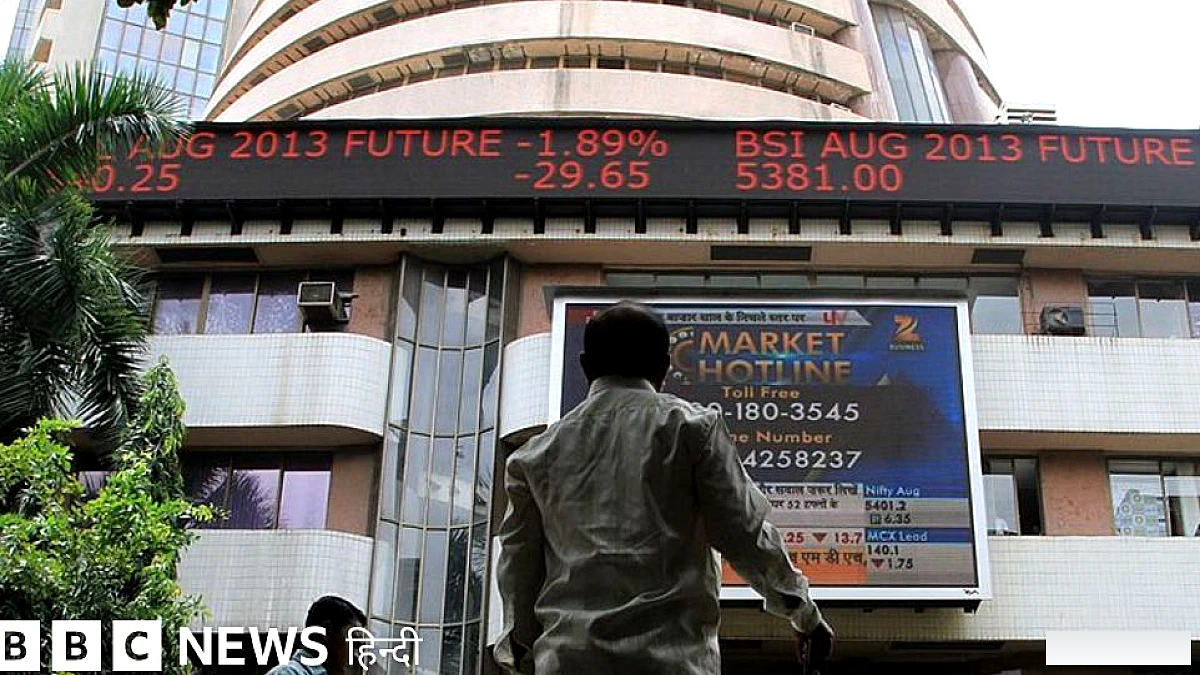
भारतीय शेयर बाज़ार में गिरावट का दौर थम नहीं रहा है. निफ़्टी 50 सोमवार को क़रीब छह महीने के सबसे निचले स्तर पर आ गया और 23,000 के स्तर से नीचे चला गया.
मंगलवार को भी निफ़्टी 50 में गिरावट जारी है.
कमज़ोर रुपया, महंगा कच्चा तेल और विदेशी निवेशकों की लगातार बिकवाली से बाज़ार की धारणा पर दबाव बना हुआ है.
ब्रेंट क्रूड 106 डॉलर प्रति बैरल से ऊपर है, जबकि अमेरिकी बाज़ार में बेंचमार्क 10-ईयर ट्रेजरी यील्ड 19 साल के नए उच्च स्तर पर पहुंच गई. ऐसे में वैश्विक बाजार का माहौल चुनौतीपूर्ण बना हुआ है.
18 सितंबर को समाप्त हुए सप्ताह में भारत का विदेशी मुद्रा भंडार क़रीब दो साल में सबसे बड़ी साप्ताहिक गिरावट के साथ कम हुआ.
इस दौरान आरबीआई ने रुपये को सहारा देने के लिए डॉलर बेचे. रुपये पर एक बार फिर दबाव बढ़ा है, जिसकी प्रमुख वजह ऊंची तेल क़ीमतें और पूंजी का बाहर जाना है.
बीएसई सेंसेक्स सोमवार को 708 अंक यानी 0.97 प्रतिशत तक गिरकर 72,064 पर आ गया, क्योंकि इंडेक्स के ज्यादातर शेयर लाल निशान में कारोबार कर रहे थे.
अमेरिकी राष्ट्रपति ट्रंप डोनाल्ड ने ईरान के साथ सात दिन के युद्धविराम के प्रस्ताव को ख़ारिज कर दिया, जबकि तेल बाज़ार ने भी संकेत दिया कि ईंधन की आपूर्ति कम होती जा रही है.
इमेज स्रोत, Getty Images
देश - दुनिया की बड़ी ख़बरें जिन्होंने बटोरी सुर्खियां.
अमेरिका-ईरान संघर्ष के कारण पश्चिम एशिया से तेल की आपूर्ति बहाल नहीं हो पा रही है. आपूर्ति बाधित रहने के कारण तेल की क़ीमतों में बढ़ोतरी हो रही है.
कच्चा तेल भारत के लिए बाज़ार का एक प्रमुख कारक है, क्योंकि देश अपनी कच्चे तेल की ज़रूरत का अधिकांश हिस्सा आयात करता है.
सामान्य तौर पर, तेल की क़ीमतों में लंबे समय तक बनी रहने वाली तेज़ी भारतीय शेयर बाज़ार के लिए नकारात्मक होती है. इससे आयात बिल बढ़ता है, रुपये पर दबाव पड़ सकता है, महंगाई और ब्याज दरों से जुड़े जोखिम बढ़ते हैं और ईंधन पर अधिक निर्भर इंडस्ट्री के मुनाफ़े पर दबाव पड़ता है.
महंगे कच्चे तेल का मतलब है बढ़ा हुआ आयात बिल, जिससे रुपये पर दबाव बढ़ सकता है और महंगाई भी बढ़ सकती है. ऐसे में आरबीआई के रुख में सख़्ती का जोखिम बढ़ जाता है, जिसका असर मार्जिन और शेयरों के वैल्यूएशन पर पड़ सकता है.
महंगे तेल के कारण तेल आयात के लिए ज़्यादा डॉलर की ज़रूरत होती है. इससे भारत का व्यापार घाटा और चालू खाते का घाटा बढ़ सकता है और रुपये पर दबाव पड़ सकता है. कमज़ोर रुपया कच्चे तेल समेत आयात को और महंगा बना देता है.
महंगा तेल, कमज़ोर रुपया, बढ़ती वैश्विक बॉन्ड यील्ड और जियोपॉलिटिकल जोखिम मिलकर विदेशी निवेशकों को भारतीय बाज़ार में अपना निवेश घटाने के लिए प्रेरित करते हैं. तेल की क़ीमतों में तेज़ी अगर सप्लाई में व्यवधान के कारण आती है, तो इसका असर अक्सर उस स्थिति की तुलना में ज़्यादा होता है, जब तेल की क़ीमतें वैश्विक मांग में सुधार के कारण बढ़ रही हों.
इमेज स्रोत, CHARLY TRIBALLEAU / AFP via Getty Images
अमेरिकी बाज़ार में तेज़ गिरावट के बाद एशिया में बॉन्ड बाज़ार स्थिर हुआ, लेकिन यील्ड अब भी ऊंची बनी हुई है. ब्लूमबर्ग की रिपोर्ट के मुताबिक, सोमवार को 2007 के बाद के सबसे ऊंचे स्तर पर पहुंचने के बाद अमेरिकी 10-ईयर बॉन्ड की यील्ड एक बेसिस पॉइंट बढ़कर 5.25 प्रतिशत हो गई. 30-ईयर बॉन्ड की यील्ड भी एक बेसिस पॉइंट बढ़कर 5.56 प्रतिशत हो गई.
ऐसे में अमेरिकी ट्रेजरी यील्ड में बढ़ोतरी से डॉलर में निवेश वाले फिक्स्ड-इनकम इंस्ट्रूमेंट्स अपेक्षाकृत ज़्यादा आकर्षक हो सकते हैं और वैश्विक स्तर पर क़र्ज़ लेने की लागत बढ़ सकती है. इससे उभरते बाजारों में विदेशी निवेश का प्रवाह कम हो सकता है.
बॉन्ड यील्ड वह रिटर्न है, जिसकी मांग निवेशक किसी सरकार या कंपनी को पैसा उधार देने के बदले करते हैं. बॉन्ड की क़ीमत और यील्ड एक-दूसरे के विपरीत दिशा में चलती हैं. जब बॉन्ड की क़ीमत गिरती है, तो यील्ड बढ़ती है और जब क़ीमत बढ़ती है, तो यील्ड घटती है.
आरबीआई भी इस उलटे संबंध को स्पष्ट रूप से बताता है. अमेरिकी ट्रेजरी यील्ड में बढ़ोतरी से डॉलर में निवेश वाले सरकारी सिक्योरिटीज जोखिम वाले उभरते बाजारों की संपत्तियों की तुलना में अधिक आकर्षक हो सकते हैं. इससे भारतीय बॉन्ड और शेयरों से एफ़आईआई की बिकवाली बढ़ सकती है या शुरू हो सकती है. इसका दबाव रुपये और भारतीय शेयर बाज़ार के प्रमुख सूचकांकों पर भी पड़ सकता है.
वैश्विक शेयर बाजार एक सप्ताह के निचले स्तर पर आ गए, जिसका असर भारतीय शेयर बाज़ारों पर भी पड़ा.
जापान का निक्केई 1.4 प्रतिशत, दक्षिण कोरिया का कोस्पी 1.05 प्रतिशत और हैंग सेंग 0.96 प्रतिशत गिरा. नैस्डैक 100 फ्यूचर्स में 0.3 प्रतिशत की गिरावट आई, जो आगे और नुकसान का संकेत दे रही थी.
इमेज स्रोत, Getty Images
विदेशी पोर्टफोलियो निवेशकों ने सितंबर में अब तक भारतीय शेयरों में 20,695 करोड़ रुपये की शुद्ध बिकवाली की है. दो महीने तक ख़रीदारी करने के बाद एफ़आईआई अब फिर से अपना पैसा निकाल रहे हैं. अमेरिकी बॉन्ड यील्ड ऊंची रहने और भारत के आईपीओ बाज़ार से बेहतर रिटर्न मिलने के कारण यह रुझान जारी रह सकता है.
मोतिलाल ओसवाल फाइनेंशियल सर्विसेज के मुताबिक, पिछले दो कैलेंडर वर्षों में भारतीय शेयरों से विदेशी संस्थागत निवेशकों की 56 अरब डॉलर की भारी निकासी ने कैलेंडर वर्ष 2019 से अब तक उनके कुल निवेश प्रवाह को पूरी तरह से समाप्त कर दिया है.
इसने पिछले एक दशक के दौरान हुए कुल निवेश प्रवाह को भी लगभग शून्य के क़रीब पहुँचा दिया है. कैलेंडर वर्ष 2026 में अब तक विदेशी निवेशक भारतीय शेयरों में 25.6 अरब डॉलर की बिकवाली कर चुके हैं और निवेश का रुझान अब भी अस्थिर बना हुआ है.
इमेज स्रोत, Getty Images
पिछले दो सालों से भारतीय शेयर बाज़ार क्यों नहीं संभल पा रहा है? रामदेव अग्रवाल, मोतीलाल ओसवाल के चेयरमैन और सह-संस्थापक हैं.
उन्होंने ब्रिटिश अख़बार फ़ाइनैंशियल टाइम्स से भारतीय बाज़ार में पिछले दो सालों से जारी सुस्ती को लेकर कहा, ''कोविड के बाद हमने तीन से चार साल तक क़रीब 25 फ़ीसदी की दर से वृद्धि की. बहुत तेज़ ग्रोथ हुई और 2021 से 2024 तक बाज़ार लगभग एकतरफ़ा दिशा में आगे बढ़ा. निफ्टी फिफ्टी 8,000 से बढ़कर 24,000 हो गया. यानी तीन साल में तीन गुना. यह बहुत ज्यादा था, लेकिन बाज़ार का स्वभाव ही ऐसा है.''
''इसके बाद करेक्शन आता है. बाजार 10 क़दम आगे बढ़ता है और फिर या तो तीन-चार क़दम पीछे आता है या कुछ समय तक एक जगह बना रहता है. अभी बाजार 22,000-26,000 के दायरे में है. पीई मल्टीपल 25 से घटकर क़रीब 20 पर आ गया है. लेकिन पिछले पांच वर्षों में घरेलू निवेशकों से लगातार आए मज़बूत निवेश की वजह से, जो अपने आप में एक बड़ा बदलाव है, एफपीआई की भारी बिकवाली के बावजूद हमारा बाज़ार बहुत ज़्यादा नहीं गिरा है.''
रामदेव अग्रवाल ने कहा, ''अगर आप साल 2000 से शुरू होने वाले आंकड़ों की 25 साल को देखें, तो इंडेक्स के स्तर पर भारतीय कंपनियों की कमाई करीब 12 फ़ीसदी की चक्रवृद्धि दर से बढ़ी है. अगर पांच साल के मूविंग एवरेज को देखें, तो वह भी क़रीब 12 फ़ीसदी है. अभी पीई अनुपात क़रीब 20 है, जो 2015 से इसका औसत रहा है. बहुत तनावपूर्ण स्थिति में यह 18 तक आ जाता है. कोविड के दौरान भी यह 18 से नीचे नहीं गया था.''
''इसका ऊपरी स्तर क़रीब 24-25 रहा है. अभी यह 20 पर है. अगर यह स्तर बना रहता है, तो 12 फ़ीसदी की दर से आपके पैसे को दोगुना होने में क़रीब छह साल लगेंगे. अगर अर्थव्यवस्था में सुधार, जैसे हम क्रेडिट फ्लो में बढ़ोतरी देख रहे हैं, की वजह से थोड़ा सकारात्मक माहौल बनता है, तो 15 फ़ीसदी की दर से यह पांच साल में हो सकता है. इसलिए 12-15 फ़ीसदी के रिटर्न की दर से इंडेक्स पांच से छह साल में दोगुना हो सकता है. बेशक, समझदार ट्रेडर इंडेक्स से ज़्यादा रिटर्न हासिल कर सकते हैं, लेकिन बाज़ार के क़रीब पांच साल में दोगुना होने का अनुमान लगाने के पीछे मेरी यही गणना है.''
बीबीसी के लिए कलेक्टिव न्यूज़रूम की ओर से प्रकाशित.
BBC World Service के नए ऐप को डाउनलोड करें
BBC News हिन्दी को चुनें और पाइए न्यूज़ अलर्ट, लाइव टीवी, पॉडकास्ट... सब एक जगह
कृपया नोट करें: नया ऐप ब्रिटेन और अमेरिका में उपलब्ध नहीं है.
प्लेबैक आपके उपकरण पर नहीं हो पा रहा
शॉर्ट वीडियो का अंत
बीबीसी के लिए कलेक्टिव न्यूज़रूम की ओर से प्रकाशित
© 2026 BBC. बाहरी साइटों की सामग्री के लिए बीबीसी ज़िम्मेदार नहीं है. बाहरी साइटों का लिंक देने की हमारी नीति के बारे में पढ़ें.
Comments ()
Be the first to share your perspective on this story!